

समराला: कोऑपरेटिव सोसायटियों के नए नियमों के खिलाफ BKU कादियां का विरोध, सरकार से फरमान वापस लेने की मांग
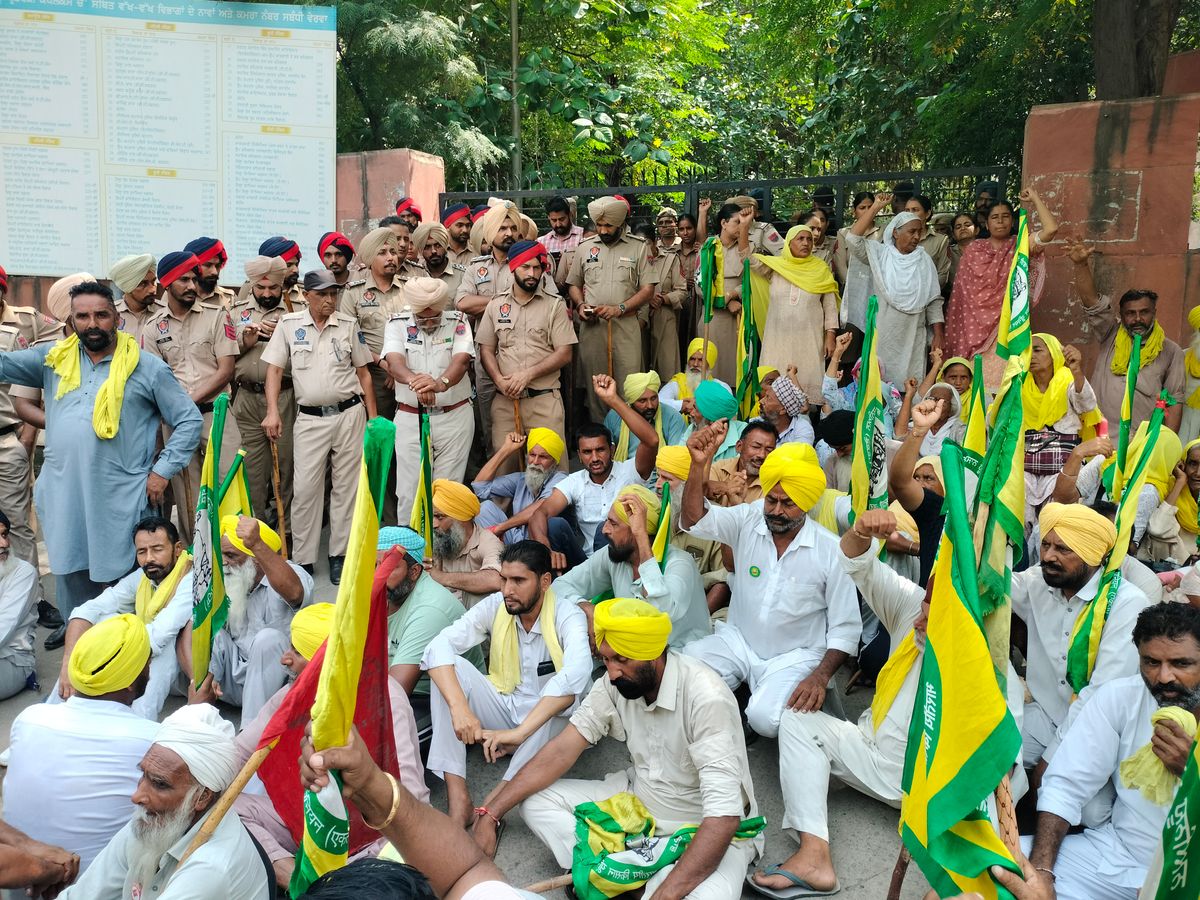
समराला में BKU कादियां ने कोऑपरेटिव सोसायटियों के नियमों में कथित बदलावों का विरोध किया। शेयर मनी, ब्याज दर और जमीन गिरवी रखने की शर्तों पर सवाल उठाते हुए सरकार से नियम वापस लेने की मांग की।
समराला / सत्ता संदेश
रिपोर्ट: मनीष सचदेवा
पंजाब सरकार द्वारा कोऑपरेटिव सोसायटियों के नियमों में किए गए कथित बदलावों को लेकर भारतीय किसान यूनियन (BKU) कादियां ने विरोध जताया है। संगठन के जिला प्रधान हरदीप सिंह ग्यासपुरा ने प्रेस कॉन्फ्रेंस कर नए नियमों पर सवाल उठाए और सरकार से इन्हें तुरंत वापस लेने की मांग की। उन्होंने कहा कि इन बदलावों से छोटे और गरीब किसानों पर आर्थिक बोझ बढ़ सकता है और सहकारी सोसायटियों के माध्यम से मिलने वाली सुविधाएं प्रभावित हो सकती हैं।
हरदीप सिंह ग्यासपुरा के अनुसार, पहले कोऑपरेटिव सोसायटियों में एक लाख रुपये के कर्ज के पीछे 5 प्रतिशत यानी 5,000 रुपये शेयर मनी जमा करवानी पड़ती थी। अब इसे बढ़ाकर 9 प्रतिशत किए जाने का दावा किया जा रहा है, जिसके चलते किसानों को एक लाख रुपये के पीछे 9,000 रुपये शेयर मनी जमा करवानी पड़ सकती है।
किसान नेता ने यह भी कहा कि छोटे किसानों की श्रेणी में शामिल होने के लिए जमीन की सीमा सात एकड़ से घटाकर पांच एकड़ कर दी गई है। उनके मुताबिक, इस बदलाव से कई किसानों की पात्रता और उन्हें मिलने वाली सुविधाओं पर असर पड़ सकता है।
नए नियमों के तहत कर्ज लेने के लिए स्टांप पेपर पर हलफनामा देने और जमीन गिरवी रखने जैसी शर्तों पर भी BKU कादियां ने आपत्ति जताई है। हरदीप सिंह ग्यासपुरा ने आरोप लगाया कि सहकारी सोसायटियों से कर्ज लेने की प्रक्रिया अब व्यावसायिक बैंकों जैसी बनाई जा रही है, जिससे किसानों को अतिरिक्त औपचारिकताओं और परेशानियों का सामना करना पड़ सकता है।
उन्होंने दावा किया कि कर्ज की ब्याज दर भी 4 प्रतिशत से बढ़ाकर 11 प्रतिशत कर दी गई है। किसान नेता के मुताबिक, यदि कोई किसान अपनी स्वीकृत कर्ज सीमा से कम राशि लेता है, तो भी उस पर पूरी स्वीकृत सीमा के आधार पर ब्याज लगने की आशंका है। उन्होंने कहा कि ऐसी व्यवस्था किसानों के लिए आर्थिक रूप से मुश्किलें बढ़ा सकती है।
ग्यासपुरा ने कहा कि वर्ष 1961 से कोऑपरेटिव सोसायटियां ग्रामीण क्षेत्रों में किसानों को कर्ज और अन्य सुविधाएं उपलब्ध करवाने में महत्वपूर्ण भूमिका निभाती आ रही हैं। उनके अनुसार, इन संस्थाओं का उद्देश्य किसानों को जरूरत के समय आर्थिक सहायता उपलब्ध करवाना है, लेकिन प्रस्तावित बदलावों से इस व्यवस्था पर असर पड़ने की आशंका है।
किसान नेता ने सोसायटियों के सचिवों पर किसानों की कर्ज सीमा जल्द तैयार करके बैंकों में जमा करवाने के लिए दबाव बनाए जाने का आरोप भी लगाया। उन्होंने जिले के DR और अन्य संबंधित प्रशासनिक अधिकारियों से अपील की कि सचिवों पर डाला जा रहा कथित अनावश्यक दबाव बंद किया जाए।
BKU कादियां ने चेतावनी दी कि यदि सरकार ने किसानों की मांगों पर ध्यान नहीं दिया, तो संबंधित सरकारी कार्यालयों के बाहर धरने और विरोध प्रदर्शन किए जाएंगे। संगठन ने मांग की कि सरकार नए नियमों की समीक्षा करे और किसानों के हितों को ध्यान में रखते हुए विवादित बदलाव वापस ले।
फिलहाल, शेयर मनी, ब्याज दरों और जमीन गिरवी रखने की शर्तों में बताए गए बदलावों को लेकर सरकार या संबंधित सहकारी विभाग का आधिकारिक पक्ष इस जानकारी में उपलब्ध नहीं है। इन नियमों की वास्तविक स्थिति और लागू होने की शर्तों की आधिकारिक पुष्टि होना बाकी है।